Le vicende della Banca Antonveneta e degli illeciti ad essa collegati hanno riempito le pagine dei giornali di termini economici non sempre comprensibili al grande pubblico. E’ opportuno quindi forse spiegarne qualcuno.
Innanzitutto è bene definire meglio l’espressone ’abusi di mercato’. Con questa locuzione si identificano tutte quelle situazioni in cui i risparmiatori che vogliono investire nei mercati finanziari si trovano a dover affrontare, in maniera diretta o indiretta, le conseguenze negative del comportamento di altri soggetti che:
Ӣ hanno fatto uso a loro vantaggio o di altri di informazioni privilegiate non accessibili al pubblico;
Ӣ hanno falsato il meccanismo di fissazione del prezzo di strumenti finanziari;
Ӣ hanno divulgato informazioni false ovvero ingannevoli.
Il primo comportamento sopraccitato configura il tipico reato di ’insider trading’, mentre gli altri due costituiscono la fattispecie dell’’aggiotaggio’ (o manipolazione del mercato).
Combattere e reprimere gli abusi di mercato è una tappa fondamentale per assicurare l’integrazione dei mercati finanziari a livello internazionale e per incrementare la fiducia degli investitori nella trasparenza e nell’efficienza dei mercati stessi. Un mercato integrato è in grado di apportare una serie di benefici alle imprese, in quanto permette loro di ridurre il costo del capitale necessario per finanziare i progetti di investimento, e ai consumatori, in termini di pensioni più elevate, mutui più accessibili e disponibilità di una più ampia varietà di strumenti finanziari.
Entriamo ora più nello specifico, spiegando l’insider trading.
Con questo termine si fa riferimento all’operatività di soggetti sui mercati finanziari finalizzata allo sfruttamento di informazioni non ancora di pubblico dominio e che, qualora fossero diffuse sul mercato, determinerebbero una variazione di prezzo dei titoli.
Vi è un orientamento comune a livello mondiale sul fatto che l’insider trading sia nocivo per i mercati finanziari e debba quindi essere vietato: la lotta all’insider trading è un punto fondamentale per giungere a un mercato integrato e trasparente. Una recente ricerca (Linciano Macchiati, 2002) ha analizzato il grado di diffusione della legislazione contro l’abuso di informazioni privilegiate e l’impatto di tale normativa sul costo del capitale per le imprese. Lo studio evidenzia che soltanto l’effettiva applicazione della legge porta a una riduzione significativa del costo del capitale (nella misura del 5%), mentre la semplice introduzione di una normativa repressiva è insufficiente a generare effetti positivi.
Alcuni sono invece dell’idea che consentire l’abuso di informazioni privilegiate da parte di determinati soggetti favorisca l’afflusso al mercato di nuova informazione e sia in grado di spingere i prezzi verso i valori reali, con riflessi positivi sull’efficienza allocativa e operativa dei mercati e riduzione dei costi di ricerca e di informazione da parte degli investitori. Tuttavia, l’orientamento prevalente considera il fenomeno un comportamento scorretto e lesivo degli interessi di coloro che ricercano nei mercati finanziari un’occasione di investimento del proprio risparmio.
Un altro termine diffuso sui quotidiani è ’aggiottaggio’. L’aggiotaggio, il cui reato è stato trascurato dagli organi legislativi europei in quanto fino alla direttiva 2003/6/CE non vi era un corpo di norme unitario che lo regolasse, ha lo scopo fondamentale di cambiare il prezzo di un titolo su un mercato finanziario oppure la percezione del valore fondamentale del titolo da parte degli agenti sul mercato.
Tale comportamento può essere realizzato mediante due modalità :
Ӣ la manipolazione operativa (market based manipulation);
Ӣ la manipolazione informativa (information based manipulation).
La manipolazione operativa si realizza direttamente sui mercati finanziari mediante l’effettuazione di operazioni di negoziazione anche simulate. La seconda manipolazione si concreta, invece, nella diffusione di informazioni false o tendenziose riguardante la società emittente i titoli quotati sui mercati finanziari. In base all’esperienza di vigilanza della Consob, con riferimento alla ’market based manipulation’, è stato notato che i prezzi possono essere alterati sia con operazioni effettive sia con operazioni fittizie e che vi sono alcuni prezzi che hanno una rilevanza informativa superiore agli altri, quali il prezzo di apertura o di chiusura. La concentrazione della proprietà , la capitalizzazione e la liquidità sono altri importanti fattori che impattano sulla probabilità che su un titolo quotato siano esercitati comportamenti manipolativi.
Per quel che riguarda i casi di ’information based manipulation’, una fattispecie tipica di tale manipolazione di mercato è la diffusione di comunicazioni false su eventi societari o sulla situazione della società con lo scopo di influenzare i prezzi dei titoli quotati. In altri casi vengono diffuse notizie stampa fuorvianti o tendenziose attraverso le quali le società comunicano al mercato l’esistenza di progetti di ristrutturazione anche per il tramite di soggetti non collegati in maniera diretta alla società stessa.
Altre situazioni riscontrate sono la diffusione da parte di intermediari di studi con previsioni false e il manifestarsi di un’operatività non coerente da parte dell’intermediario che aveva prodotto lo studio.
Merita notare come vi siano tre differenze principali tra i due comportamenti sopra descritti (insider trading e aggiotaggio):
”¢ un agente che manipola l’andamento di un titolo può essere interessato a rendere pubblica al mercato la propria condotta mentre un insider trader cerca di non far percepire la propria presenza sul mercato;
”¢ l’insider trading è sempre basato sullo sfruttamento di un’informazione privilegiata, mentre l’aggiotaggio non lo è necessariamente;
”¢ gli insider trader operano sempre nella direzione che il mercato seguirebbe una volta acquisita l’informazione, mentre per i manipolatori la direzione dell’operatività non è univoca.
Ceris (Istituto di ricerca sull’impresa e lo sviluppo)
Per saperne di più: Istituto di ricerca sull’impresa e lo sviluppo, tel. 011/6824911, e-mail: segreteria@ceris.cnr.it
Ultimi Articoli
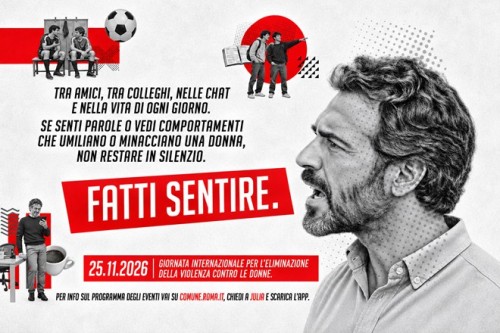
Roma, per il 25 novembre due nuovi Centri antiviolenza e iniziative rivolte agli uomini
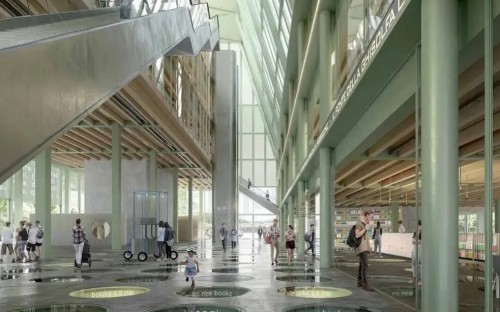
BEIC, approvato il progetto biblioteconomico: oltre 2mila postazioni nella nuova biblioteca di Milano
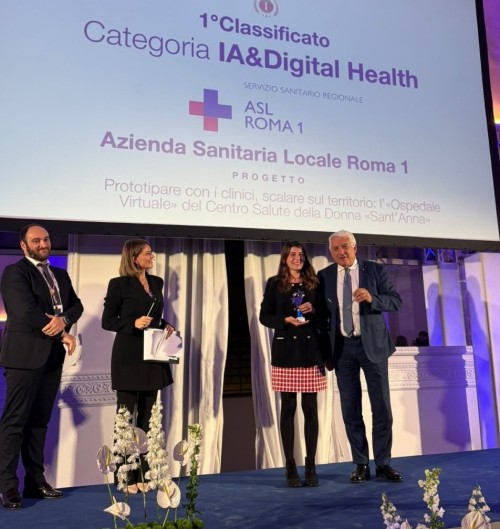
ASL Roma 1, l’Ospedale Virtuale - del Sant’Anna vince il Lean Healthcare Award 2026 per - IA & Digital Health
Trasporti, accordi per Milano–Aosta e Novara–Malpensa al confronto fra Regioni
Sanità e servizi sociali, a Milano il confronto sulla continuità assistenziale
Elisabetta Galli, a Roma la mostra “Geografie emozionali” fino al 15 gennaio
Clonar tu voz en el Mac: AI Clone LS reúne diez idiomas y un estudio de audio
Voice cloning on Mac: AI Clone LS brings ten languages and audio tools into one app
Clonare la propria voce sul Mac: AI Clone LS lo fa con uno Studio audio